
バーチャルカードサービスおすすめ7選!仕組み・メリット・デメリットを徹底解説
オンライン決済を頻繁に利用しているものの、銀行口座やクレジットカードの情報漏洩が不安——そんな悩みを抱えている方は多いのではないでしょうか。本記事では、大切なカード情報を守るための「もう一つの防御壁」となる、おすすめのバーチャルカード(仮想クレジットカード)サービスを7つ厳選してご紹介します。
バーチャルカードとは?その仕組みを解説
バーチャルカードとは、本来のクレジットカード情報が第三者の手に渡るのを防ぐために発行される一時的なカード番号のことです。オンライン決済時にこのバーチャルカードを使えば、代金は実際にはあなたの銀行口座から引き落とされますが、加盟店側には紐づく物理的なカード情報は一切開示されません。
取引自体は通常のクレジットカードと同じように明細に記録されますが、使用されるカード番号は使い捨ての一時的なものであり、個人情報が漏れるリスクを大幅に減らせます。
つまり、万が一ハッカーにバーチャルカードの情報が流出しても、実害はほぼありません。カードを即座に無効化すればよく、口座全体を作り直す必要もないからです。さらに、1回限りで自動失効するシングルユース型のカードなら、取引後に自動的に使えなくなるため、詐欺師に悪用される心配もありません。
このように、支払いをバーチャルカード経由で中継する仕組みにより、オンラインでの送金や買い物が格段に安全になり、クレジットカード不正利用から身を守ることができます。
バーチャルカードのデメリットとは?
高いセキュリティ性を持つバーチャルカードですが、状況によっては不便になるケースもあります。カード番号が一時的かつ本物のカードと異なるため、加盟店との間でトラブルが発生することがあるのです。
例えば、Amazonで購入した商品を返品する場合、返金は最初に支払いに使ったアカウントに対して行われます。しかし、使い捨てのバーチャルカードで支払って既に破棄していた場合、返金を受けられず、ストアクレジット(商品券)での対応になってしまうことがあります。
また、レンタカーやホテルの予約にバーチャルカードを使う場合、本人確認のために口座番号の提示を求められることがありますが、バーチャルカードの番号は実在しない番号のため、確認作業で手間取る可能性があります。
とはいえ、こうした問題はバーチャルカードがもたらす安全性と利便性に比べれば些細なものです。それでは、実際におすすめの7つのバーチャルカードサービスを見ていきましょう。
1. US Unlocked
US Unlockedは、米国のほとんどの小売店で利用可能なバーチャルVisaデビットカードおよびプリペイドカードを提供しています。米国の請求先住所と配送先住所が付与されるため、米国系のオンラインストアとの取引が非常にスムーズです。
提供されるカードには2種類あります。1つは1回の取引のみに使えるシングルユースカードで、使用後は自動的に廃棄されます。もう1つは、WalmartやNetflixなど特定の加盟店に固定されるマーチャント専用カードで、同じ店舗への定期的な支払いに適しています。
バーチャルカードの作成後は少額の初回手数料を支払い、最低50ドルからチャージすればすぐに利用を開始できます。また、Netflix、Hulu、HBO Maxなどのサブスクリプションサービスをこのカードで契約すると、米国版サイトへのアクセスが可能になります。
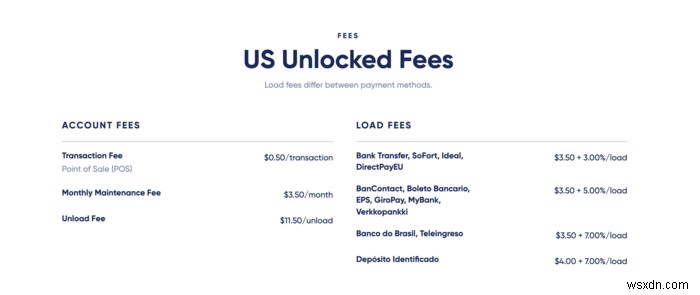
チャージ手数料は支払い方法や入金額によって3%〜7%と変動します。加えて、1取引あたり0.50ドル、チャージごとに3.50〜4ドルの固定手数料が発生します。
メリット:
- ブラウザ拡張機能で簡単チェックアウト
- 米国版の動画配信サイトにアクセス可能
デメリット:
- やや割高
2. Wise
Wiseは低コストの料金体系と豊富な機能を誇る送金サービスですが、近年バーチャルカードサービスにも参入しました。
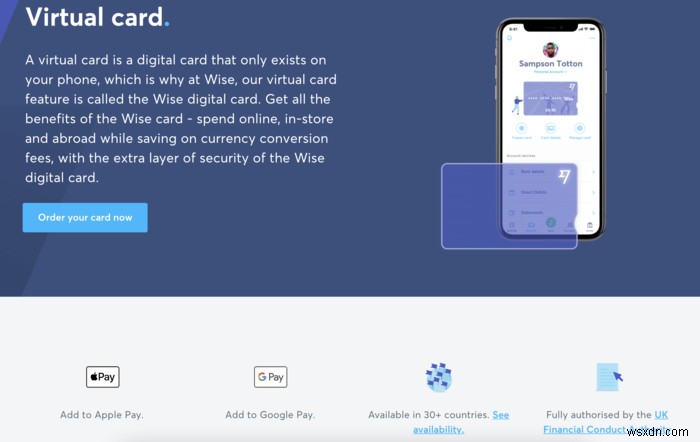
Wiseでは最大3枚のバーチャルカードを同時に保有でき、カードごとに利用上限額の設定や特定の加盟店へのロックが可能です。世界中のどこでもショッピングに使え、代金はGoogle PayやApple Payなどのデジタルウォレットから直接引き落とされます。
これにより、実際のUPIアドレスなどを明かさずに少額の取引も行えますし、国際取引では実勢為替レートが適用されるのも大きな魅力です。
カスタム上限額の設定でリスクを最小化できますが、それでもデータ漏洩が心配になった場合は、ワンタップでカードを凍結できます。凍結中は外部からのアクセスが完全に遮断されます。
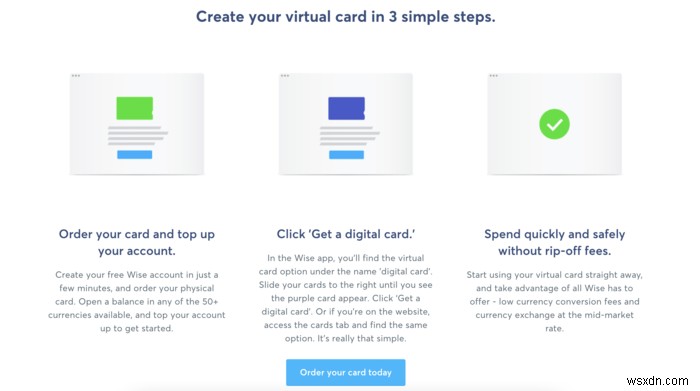
安全だと判断できれば、同じくワンタップで凍結解除が可能です。使用時だけ有効化されるこの仕組みにより、カードのセキュリティ管理を自分の手で確実に行えます。
Wiseのバーチャルカードは50以上の通貨に対応しており、30以上の国と地域でサービスを利用できます。さらに、米国と日本のユーザーを除き、すべてのWiseアカウント保有者は無料で利用可能です。
メリット:
- カードの凍結・解除が簡単
- 50以上の通貨に対応
- 30以上の国でサービス提供
デメリット:
- 米国・日本のアカウント保有者は無料枠の対象外
3. Privacy
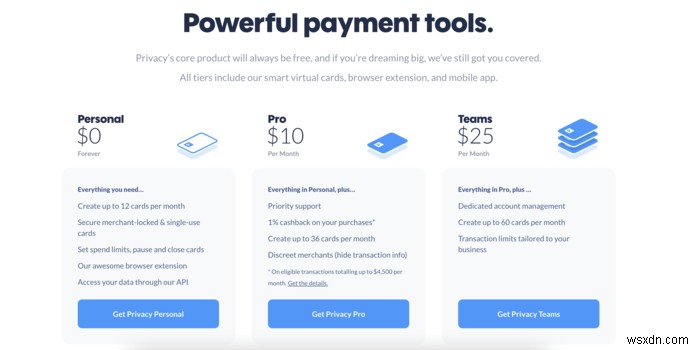
Privacyは登録が非常に簡単で、無料でバーチャルカードを取得できるのが魅力です。ただし、用途や取引上限に応じて月額10〜25ドルのプレミアムプランも用意されています。
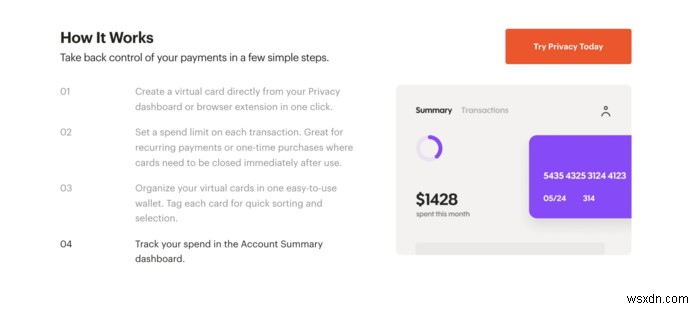
無料プランでも最大12枚のバーチャルカードを作成でき、支出スタイルに合わせてカスタマイズ可能です。各カードに加盟店ロックや利用限度額を設定したり、取引ごとに失効するシングルユースカードを作ったりすることもできます。
ただし、Privacyのカードは厳密にはクレジットカードではなく、単発利用のバーチャル決済カードに近い存在です。すべての取引は銀行口座からリアルタイムに引き落とされるため、支払い猶予期間や残高バッファはありません。
それでも、元の口座情報を隠蔽しながらオンライン取引を行うという本来の目的は十分に果たせます。さらに、ブラウザ拡張機能を導入すれば、オンラインショッピング時のチェックアウトも素早く完了します。
ボタンひとつでカードの凍結・解除もできるため、自動更新のあるサブスクリプション契約もより安全に管理できます。
何より嬉しいのは、オンライン取引にかかる手数料が一切無料という点です。月12枚以内の利用であれば無料プランで十分カバーできます。Privacyが無料提供を実現できているのは、加盟店側からのインターチェンジ収入を主な収益源としているためです。
メリット:
- セットアップが非常に簡単
- 拡張機能によるワンクリック決済
- 無料プランの制限も大多数のユーザーには十分
デメリット:
- クレジット(後払い)機能がない
4. Divvy
Divvyは単なるバーチャルカード提供業者にとどまらず、最大1,500万ドルの与信枠を提供するなど、企業の経費管理を支援する金融サービスプロバイダーです。
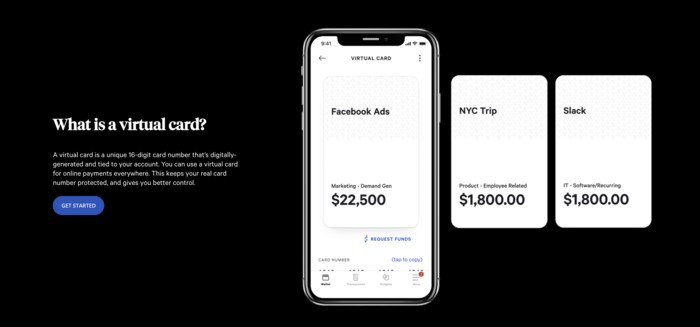
このプラットフォームを使えば、マーケティング費、出張費、雑費といった用途別にチャージ済みカードを簡単に発行し、それぞれに個別の支出上限を設定できます。
さらに、単一のダッシュボードから会社の全経費を監視・管理することも可能です。Divvyのバーチャルカードでは支出上限の設定はもちろん、専用の予算管理ソフトを通じてすべてのカード利用状況を一元的に把握できます。
1回限りのバーナーカード(使い捨てカード)の発行も可能で、予算上限や有効期限を設定できます。あるいは毎月資金が補充される定期サブスクリプション用の複数回利用カードを選び、独自の上限を追加することもできます。
Divvyが最高クラスのバーチャルカードサービスと評価される理由は、完全無料で利用できる点にあります。会員費や固定料金なしで、カードとソフトウェアの両方を使用可能です。さらに、リワードプログラムや特典パッケージも用意されています。
メリット:
- 無料で利用できる
- リワード制度と特典パッケージが充実
デメリット:
- カスタマーサポートの評判が今ひとつ
5. Airtm
Airtmは、資金の保管・送金・直接決済を可能にするデジタルバンキングサービスです。最近では多機能なバーチャルカードの提供も開始しました。
Airtmカードの利用上限は本人確認の状況によって異なります。認証済みユーザーなら最低残高1ドルからプリペイド式バーチャルカードを最大5枚作成でき、月間上限は最大2,400ドルです。一方、未認証ユーザーの場合は10枚までカードを作成できますが、月間の利用上限は1,000ドルに制限されます。
認証の有無にかかわらず、1回限りのオンライン取引向けシングルユースカードと、有効期限のない再利用可能なカードの両方を作成できます。
Airtmのバーチャルカードサービスがユニークなのは、暗号通貨を使った取引やチャージが可能な点です。優れたP2P(ピアツーピア)サービスにより、Airtmの資金を800以上の多様な決済手段と接続できます。ただし、手数料面ではあまり寛容とは言えません。
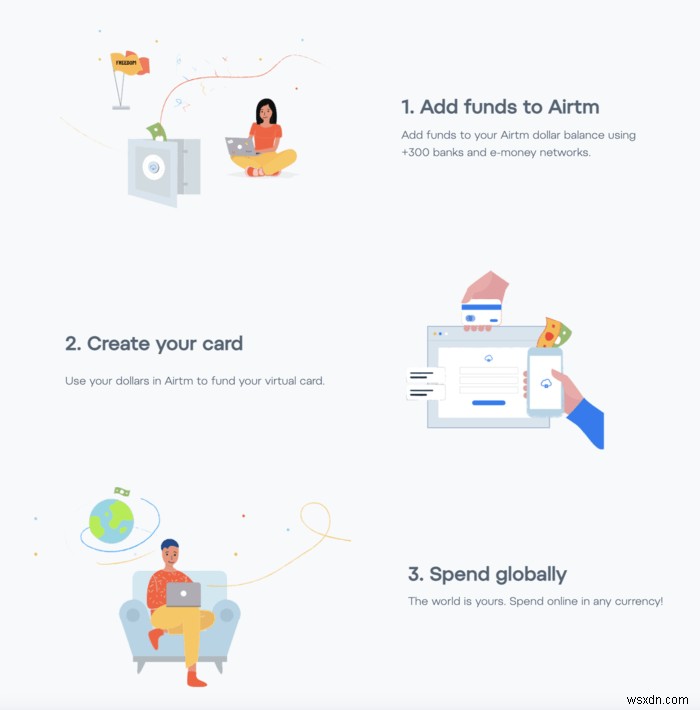
認証状況に応じて、カードの作成とチャージには3.70ドルまたは4.95ドルがかかります。さらに3%のチャージ手数料と1%のサービス手数料が上乗せされ、取引回数は無制限ながら1取引あたり1ドルの固定手数料も発生します。
メリット:
- バーチャルカードで直接暗号資産を購入可能
- 800以上の銀行からプリペイドカードへ入金可能
デメリット:
- 手数料が高め
6. Stripe
Stripeは優れた送金サービスであり、セットアップも登録も簡単なバーチャルクレジットカードを提供しています。長期契約や初期費用なしで、公式サイトからすぐにカードを発行できます。
Stripeの特徴は、月額料金なしで必要な枚数のカードを自由に作成できる点です。さらに、プログラマブルなカードコントロールにより高度なカスタマイズが可能で、カードの設定、特定加盟店の指定、シングルユースまたは複数回利用カードの発行を数クリックで行えます。
操作性の高いダッシュボードでは、アカウント統計が見やすい形式で表示され、支出制限の更新、カードの追加発行、既存カードの凍結・解除などもここから完結します。
API管理サービスを活用すれば、高度なルールの組み合わせを作成でき、バーチャル決済カードを完全にコントロールできます。
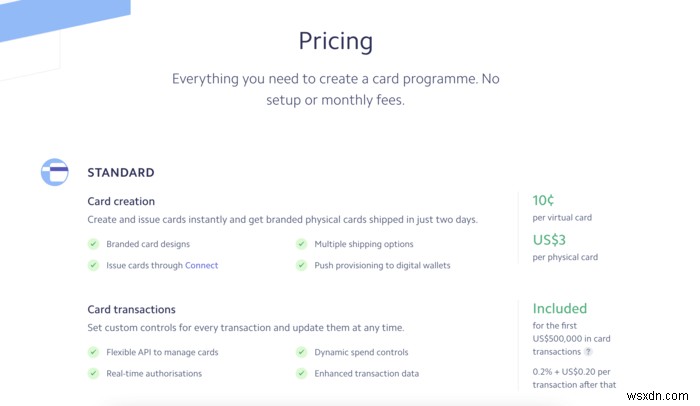
料金体系も妥当な水準です。バーチャル決済カード1枚あたり10セントで、1回の取引における支出上限は100万ドル超と非常に大きくなっています。
なお、累計50万ドルまでの取引は手数料無料で、それ以降は1取引につき0.2%+0.20ドルが課金されます。越境取引を行う場合は、通貨換算手数料として追加で1%が必要です。
メリット:
- セットアップが簡単
- 累計50万ドルまで取引手数料無料
- 詳細なアカウント管理とリアルタイム分析
デメリット:
- UIの直感性はやや劣る
7. Emburse
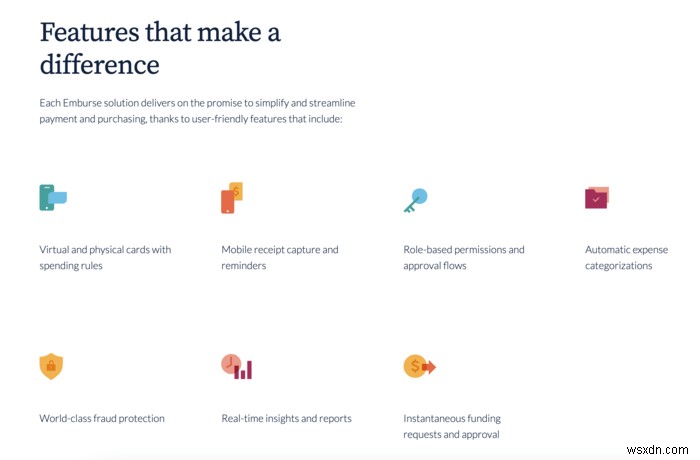
Emburseは、従業員や業務委託先への支払いを安全かつシームレスに行うための、法人向けデジタルクレジットカード/デビットカードを提供しています。
独自のエコシステムを備えており、購買処理と経費区分の自動化はもちろん、世界中のどこからでも取引をリモートで追跡できます。支出レポートやインサイトをリアルタイムで確認し、資金申請や承認も瞬時に行うことが可能です。
他の大手バーチャル決済カード事業者と同様に、支出上限の管理や1枚のカードを特定の加盟店に紐づける機能も備えています。これらすべてを支えているのは、データ漏洩やハッキングによるアカウント侵害を防ぐ世界水準の不正検知アルゴリズムです。
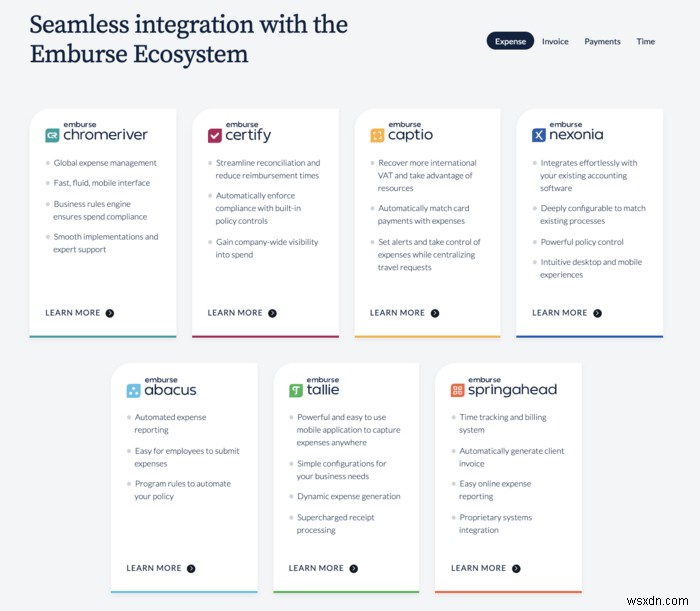
何より魅力的なのは、従業員100人以下の企業であれば無料で利用できる点です。大規模企業向けにはカスタムプランも用意されていますが、料金は企業規模によって変動します。
メリット:
- Apple Payとの連携
- レポートと統計の自動生成
デメリット:
- 個人利用には不向き
よくある質問
1. バーチャルカードはApple WalletやGoogle Payに登録できますか?
Google PayとApple Walletのどちらにも、バーチャルカードを登録するオプションがあります。バーチャル決済カードの情報を入力し、画面の指示に従えば簡単にウォレットへ追加でき、以降はApple WalletやGoogle Payから直接資金を引き落として支払いが可能になります。
2. バーチャルクレジットカードとバーチャル決済カードの違いは何ですか?
バーチャル決済カードは、要するにデビットカードの代理となるもので、チャージした金額の範囲内で匿名性を保ちながらオンラインで支出できます。一方、バーチャルクレジットカードは少額の立替払いのようなもので、月末に一括して返済する仕組みです。
3. バーチャルカードは信用スコアに影響しますか?
影響する場合としない場合があります。金融機関でバーチャルアカウントを作成する際、記録を信用情報機関に送信するかどうかは各機関の判断によります。銀行から直接申し込んだバーチャルクレジットカードであれば、支払い履歴に基づいてスコアが算出されます。しかし、ほとんどの第三者系バーチャルカード事業者は、信用情報機関へデータを共有していません。
4. 無料のバーチャルカードは安全?運営会社はどうやって利益を出しているの?
PrivacyやDivvyなどの無料バーチャルカードサービスの多くは安全に利用でき、ユーザーと加盟店の間のインターチェンジ手数料から収益を得ています。例えば、無料のバーチャルカードでAmazonで買い物をすると、手数料を支払うのはユーザーではなくAmazon側です。
-
Macユーザー必見!おすすめ無料VPNサービス3選
macOSはオンライン活動において依然として比較的安全なOSとされていますが、決して完璧ではありません。新しく見つけたサイトにアカウントを作成してもデータが売却されない保証はありませんし、クレジットカード情報を漏らさずにネットショッピングを楽しみたい方にとっても、絶対的な安心は約束されていません。 VPN(Virtual Private Network:仮想プライベートネットワーク)とは、プライベートネットワークを公衆ネットワーク上に拡張する技術です。これにより、共有ネットワーク間でデータの送受信が可能になり、まるで直接接続しているかのように利用できます。例えば、海外にいながら米国版Netf
-
2022年版 おすすめオンラインFAXサービス ベスト5
デジタル化が進んだ現代でも、重要な書類を共有する最適かつ手軽な方法として、ファックスという通信手段を利用し続けている人は少なくありません。「ファックスで書類を送って」と言われて、「え、今どきFAX?」と驚く方もいるかもしれません。20世紀に戻るのかと思いきや、実はデジタル技術によって大きく進化を遂げているのです。 実は現在でも多くの人がファックスを活用しており、特にアメリカでは今も活発に利用するユーザーが大勢います。物理的なファックス機器を使う手間がなく、話し中で送れない心配も不要、さらにPCをつけっぱなしにする必要もありません。日々デジタル文書を扱う現代において、オンラインFAXは理にかなっ